
ซื้อบ้านมีค่าใช้จ่ายอะไรบ้าง? เช็กให้ครบก่อนงบบานปลาย
การซื้อบ้านสักหลังถือเป็นเป้าหมายใหญ่ของใครหลายคน แต่รู้ไหมว่า ค่าใช้จ่ายในการซื้อบ้านไม่ได้มีแค่ราคาบ้านหรือเงินผ่อนรายเดือนเท่านั้น เพราะยังมีค่าใช้จ่ายอื่น ๆ ที่ต้องเตรียมพร้อม ทั้งค่าโอนกรรมสิทธิ์ ค่าแต่งบ้าน ค่าซ่อมแซม ค่าส่วนกลาง ไปจนถึงค่าเดินทางในชีวิตประจำวัน ซึ่งหากไม่ได้วางแผนให้ดี อาจทำให้งบประมาณที่ตั้งไว้บานปลายโดยไม่รู้ตัว
สำหรับใครที่กำลังวางแผนซื้อบ้านหลังแรก หรือกำลังลังเลระหว่างบ้านใหม่กับบ้านมือสอง บทความนี้จะพาไปเช็กว่า ซื้อบ้านมีค่าใช้จ่ายอะไรบ้าง พร้อมเปรียบเทียบความคุ้มค่าของบ้านแต่ละประเภท และแนะนำ 5 เรื่องสำคัญที่ควรพิจารณาก่อนตัดสินใจ เพื่อให้ได้บ้านที่ถูกใจ อยู่สบาย และไม่สร้างภาระทางการเงินในระยะยาว
ซื้อบ้านทั้งที ต้องเตรียมเงินอะไรบ้างนอกจากราคาบ้าน?
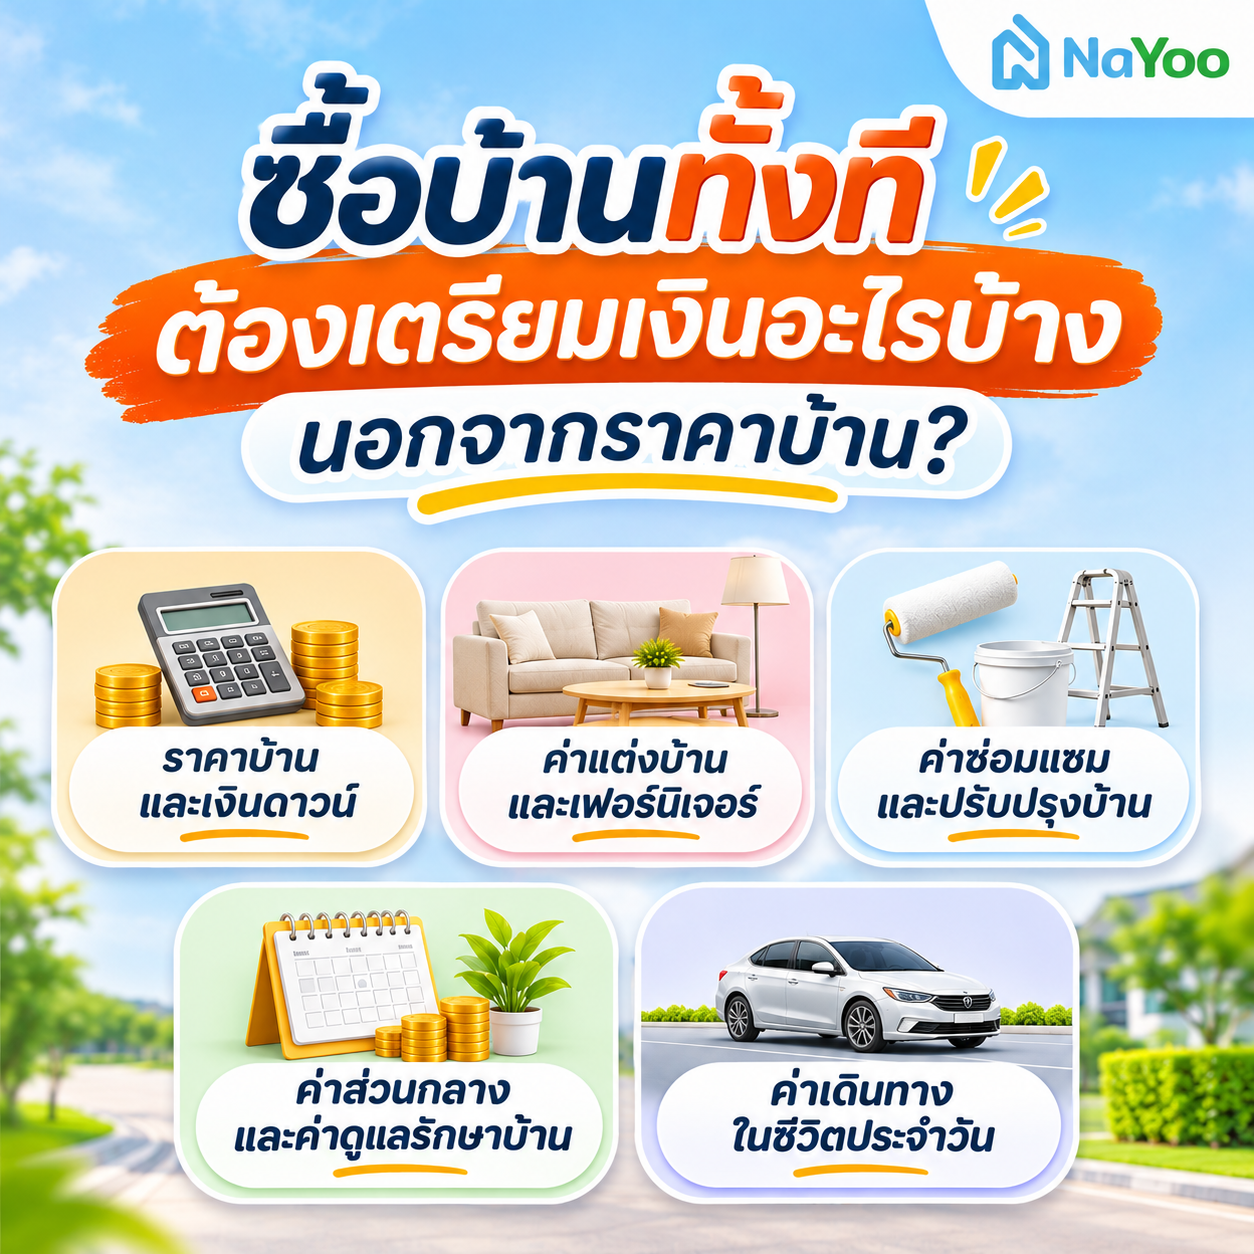
หลายคนเริ่มต้นวางแผนซื้อบ้านจากการดูราคาขายและคำนวณยอดผ่อนต่อเดือนเป็นหลัก แต่ความจริงแล้ว การเป็นเจ้าของบ้านยังมีค่าใช้จ่ายอีกหลายส่วนที่ต้องเตรียมไว้ตั้งแต่ก่อนซื้อไปจนถึงหลังย้ายเข้าอยู่ โดยเฉพาะค่าใช้จ่ายเล็ก ๆ น้อย ๆ ที่เมื่อรวมกันแล้วอาจกลายเป็นเงินก้อนใหญ่ได้ มาดูกันว่าค่าใช้จ่ายในการซื้อบ้านที่ควรรู้มีอะไรบ้าง
- ราคาบ้านและเงินดาวน์: เป็นค่าใช้จ่ายหลักที่ต้องเตรียม โดยเงินดาวน์จะขึ้นอยู่กับราคาบ้าน วงเงินสินเชื่อที่ธนาคารอนุมัติ และเงื่อนไขการกู้ หากได้รับวงเงินไม่เต็มราคาซื้อขาย ก็ต้องเตรียมเงินส่วนต่างเพิ่มเติม
- ค่าโอนกรรมสิทธิ์และค่าจดจำนอง: เป็นค่าใช้จ่ายที่เกิดขึ้นในขั้นตอนซื้อขายและโอนบ้าน โดยอัตราค่าธรรมเนียมอาจแตกต่างกันตามประเภททรัพย์และมาตรการภาครัฐในช่วงเวลานั้น รวมถึงอาจมีภาษีหรือค่าใช้จ่ายอื่นตามข้อตกลงระหว่างผู้ซื้อกับผู้ขาย
- ค่าแต่งบ้านและเฟอร์นิเจอร์: ไม่ว่าจะเป็นเตียง ตู้เสื้อผ้า โซฟา เครื่องปรับอากาศ ผ้าม่าน หรือเครื่องใช้ไฟฟ้า หากบ้านที่ซื้อไม่ได้มีของเหล่านี้ให้ครบ ก็ต้องเตรียมงบเพิ่มเติม
- ค่าซ่อมแซมและปรับปรุงบ้าน: โดยเฉพาะบ้านมือสองที่อาจต้องซ่อมหลังคา ระบบไฟฟ้า ระบบประปา หรือทาสีใหม่ ส่วนบ้านใหม่ก็ควรเผื่องบสำหรับแก้ไขหรือปรับปรุงส่วนที่ไม่อยู่ในเงื่อนไขรับประกัน
- ค่าส่วนกลางและค่าดูแลรักษาบ้าน: หากซื้อบ้านในโครงการจัดสรร อาจมีค่าส่วนกลางสำหรับดูแลพื้นที่ส่วนรวม ระบบรักษาความปลอดภัย และสิ่งอำนวยความสะดวกต่าง ๆ รวมถึงค่าใช้จ่ายในการดูแลบ้านของตัวเอง
- ค่าเดินทางในชีวิตประจำวัน: บ้านที่อยู่ไกลจากที่ทำงานหรือโรงเรียนอาจมีราคาถูกกว่า แต่ต้องแลกกับค่าน้ำมัน ค่าทางด่วน และเวลาที่ใช้ในการเดินทาง ซึ่งเป็นต้นทุนที่สะสมในระยะยาว
บ้านใหม่ vs บ้านมือสอง งบเท่ากัน แบบไหนคุ้มค่ากว่า?
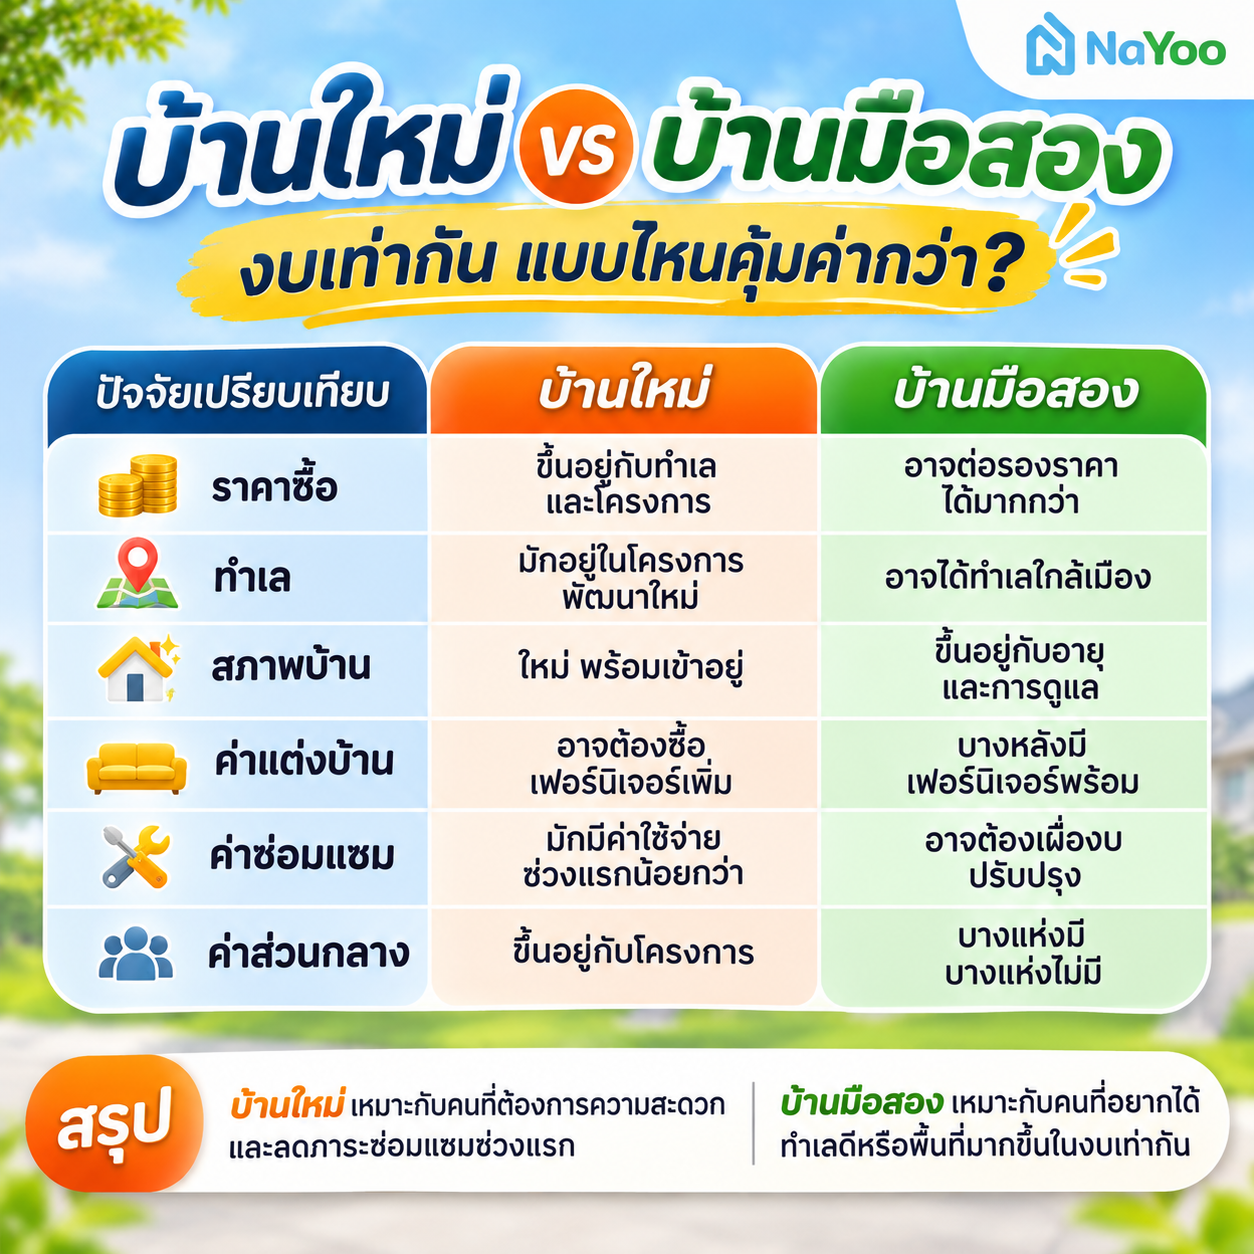
บ้านใหม่หรือบ้านมือสองมีจุดเด่นและค่าใช้จ่ายที่แตกต่างกัน โดยบ้านใหม่อาจได้ความสะดวกสบายและลดความกังวลเรื่องการซ่อมแซม ขณะที่บ้านมือสองอาจได้ทำเลใกล้เมืองหรือพื้นที่ใช้สอยมากกว่าในงบประมาณใกล้เคียงกัน ลองมาเปรียบเทียบความแตกต่างของบ้านทั้งสองประเภทกัน
ก่อนตัดสินใจซื้อบ้าน ต้องเช็ก 5 เรื่องอะไรบ้างให้ไม่พลาด?
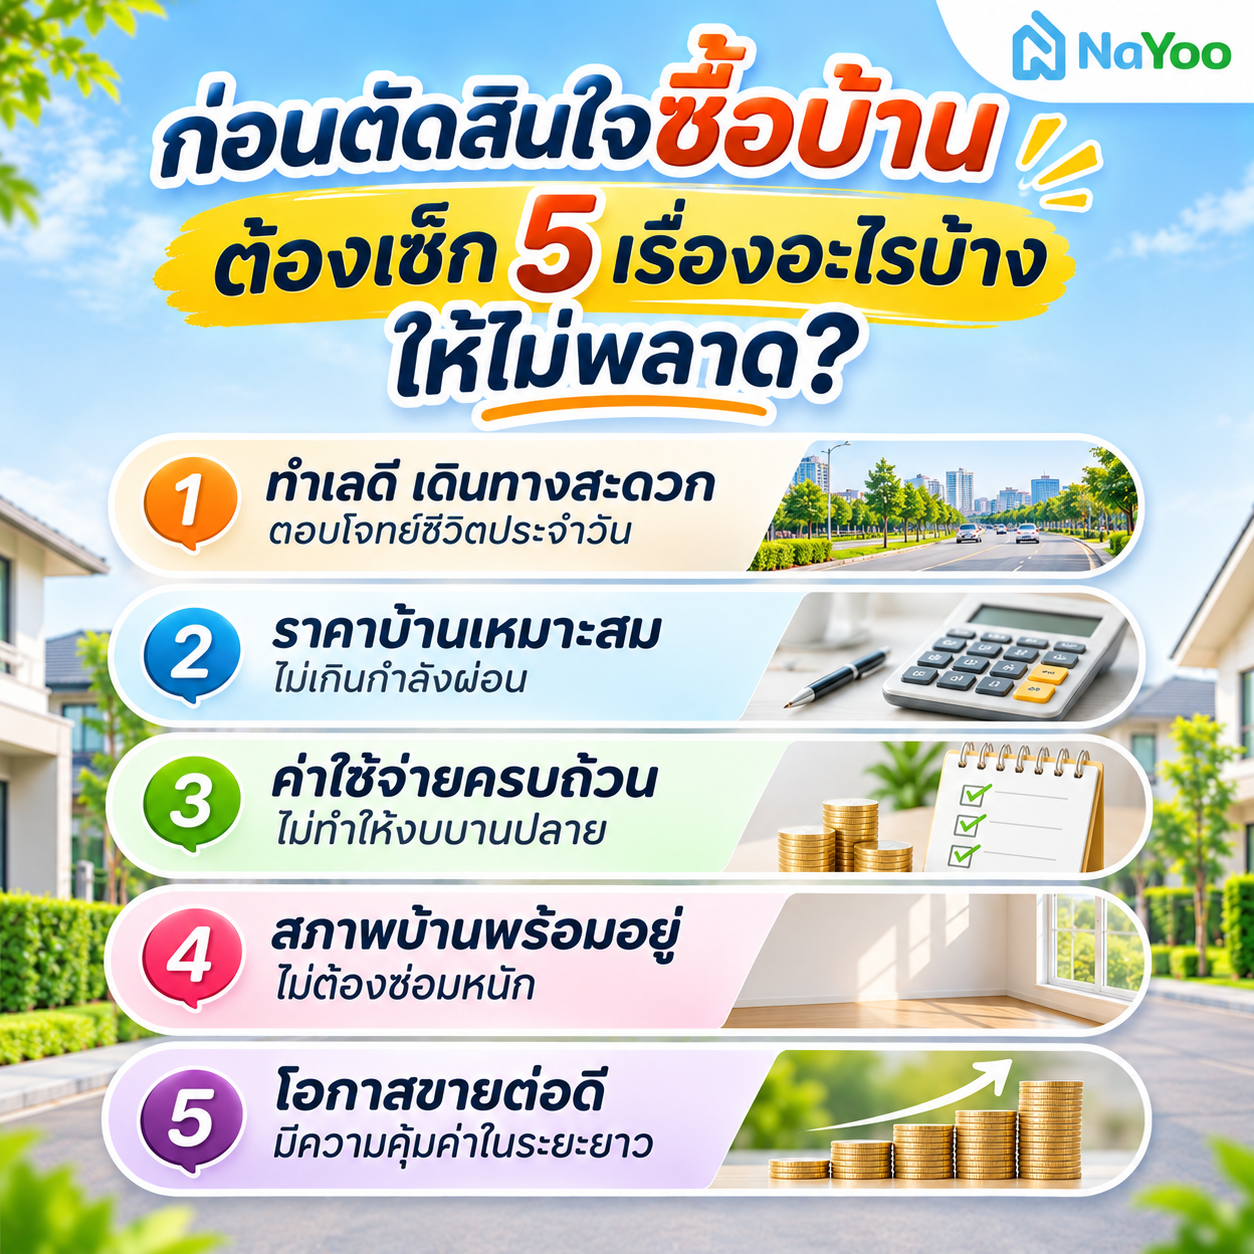
เมื่อรู้แล้วว่าซื้อบ้านมีค่าใช้จ่ายอะไรบ้าง ขั้นตอนต่อมาคือการเลือกบ้านให้เหมาะกับงบประมาณและการใช้ชีวิต เพราะการซื้อบ้านไม่ได้เป็นเพียงการเลือกที่อยู่อาศัยในวันนี้ แต่ยังเป็นการวางแผนทางการเงินและคุณภาพชีวิตในอนาคตด้วย ก่อนตัดสินใจซื้อบ้านสักหลัง ลองเช็ก 5 เรื่องสำคัญต่อไปนี้ เพื่อช่วยลดโอกาสเลือกบ้านผิดและป้องกันค่าใช้จ่ายบานปลาย
1. ทำเลดี เดินทางสะดวก ตอบโจทย์ชีวิตประจำวัน
ก่อนซื้อบ้านควรสำรวจเส้นทางเข้าออก ความสะดวกในการเดินทาง รวมถึงสิ่งอำนวยความสะดวกใกล้เคียง เช่น ตลาด ห้างสรรพสินค้า โรงพยาบาล และโรงเรียน โดยเลือกทำเลที่เหมาะกับไลฟ์สไตล์ของตัวเองมากที่สุด เพราะบ้านที่เดินทางสะดวกอาจช่วยประหยัดค่าใช้จ่ายและเพิ่มเวลาพักผ่อนในแต่ละวันได้ไม่น้อย
2. ราคาบ้านเหมาะสม ไม่เกินกำลังผ่อน
ก่อนตัดสินใจ ควรประเมินรายได้ประจำ ภาระหนี้สิน และค่าใช้จ่ายในชีวิตประจำวัน โดยอาจใช้แนวทางเบื้องต้นว่าค่างวดผ่อนบ้านไม่ควรเกินประมาณ 30-35% ของรายได้ต่อเดือน ทั้งนี้ ต้องพิจารณาหนี้สินอื่นและความมั่นคงของรายได้ร่วมด้วย เพื่อให้ยังมีเงินเหลือสำหรับใช้จ่ายและเก็บออมโดยไม่ตึงมือจนเกินไป
3. ค่าใช้จ่ายครบถ้วน ไม่ทำให้งบบานปลาย
ก่อนซื้อบ้านควรทำรายการค่าใช้จ่ายทั้งหมดให้ชัดเจน ตั้งแต่ค่าใช้จ่ายวันโอน ค่าแต่งบ้าน ค่าซ่อมแซม ไปจนถึงค่าส่วนกลางและค่าเดินทาง เพราะค่าใช้จ่ายบางรายการอาจไม่ได้รวมอยู่ในราคาขายที่เห็นจากประกาศโครงการ
4. สภาพบ้านพร้อมอยู่ ไม่ต้องซ่อมหนัก
ไม่ว่าจะเลือกซื้อบ้านใหม่หรือบ้านมือสอง การตรวจสอบสภาพบ้านก่อนตัดสินใจถือเป็นเรื่องที่ไม่ควรมองข้าม เพราะปัญหาบางอย่างอาจไม่สามารถสังเกตเห็นได้จากการเดินชมบ้านเพียงครั้งเดียว เช่น หลังคารั่วซึม ระบบไฟฟ้าชำรุด ท่อน้ำรั่ว หรือปัญหาความชื้นภายในบ้าน
5. โอกาสขายต่อดี มีความคุ้มค่าในระยะยาว
แม้จะตั้งใจซื้อบ้านเพื่ออยู่อาศัยระยะยาว แต่ก็ควรพิจารณาโอกาสในการขายต่อไว้ด้วย เพราะในอนาคตอาจมีเหตุผลให้ต้องย้ายที่อยู่ เช่น เปลี่ยนงาน ขยายครอบครัว หรือเปลี่ยนรูปแบบการใช้ชีวิต
บ้านที่อยู่ในทำเลเดินทางสะดวก ใกล้แหล่งงานและสิ่งอำนวยความสะดวก รวมถึงมีสภาพบ้านที่ได้รับการดูแลอย่างดี อาจช่วยเพิ่มความน่าสนใจเมื่อต้องการขายต่อ อย่างไรก็ตาม ราคาขายต่อยังขึ้นอยู่กับภาวะตลาดและความต้องการของผู้ซื้อในช่วงเวลานั้น จึงควรศึกษาราคาบ้านในพื้นที่ใกล้เคียงก่อนตัดสินใจด้วย
วางแผนงบซื้อบ้านอย่างไร ให้ได้บ้านถูกใจ ไม่จ่ายเกินตัว?
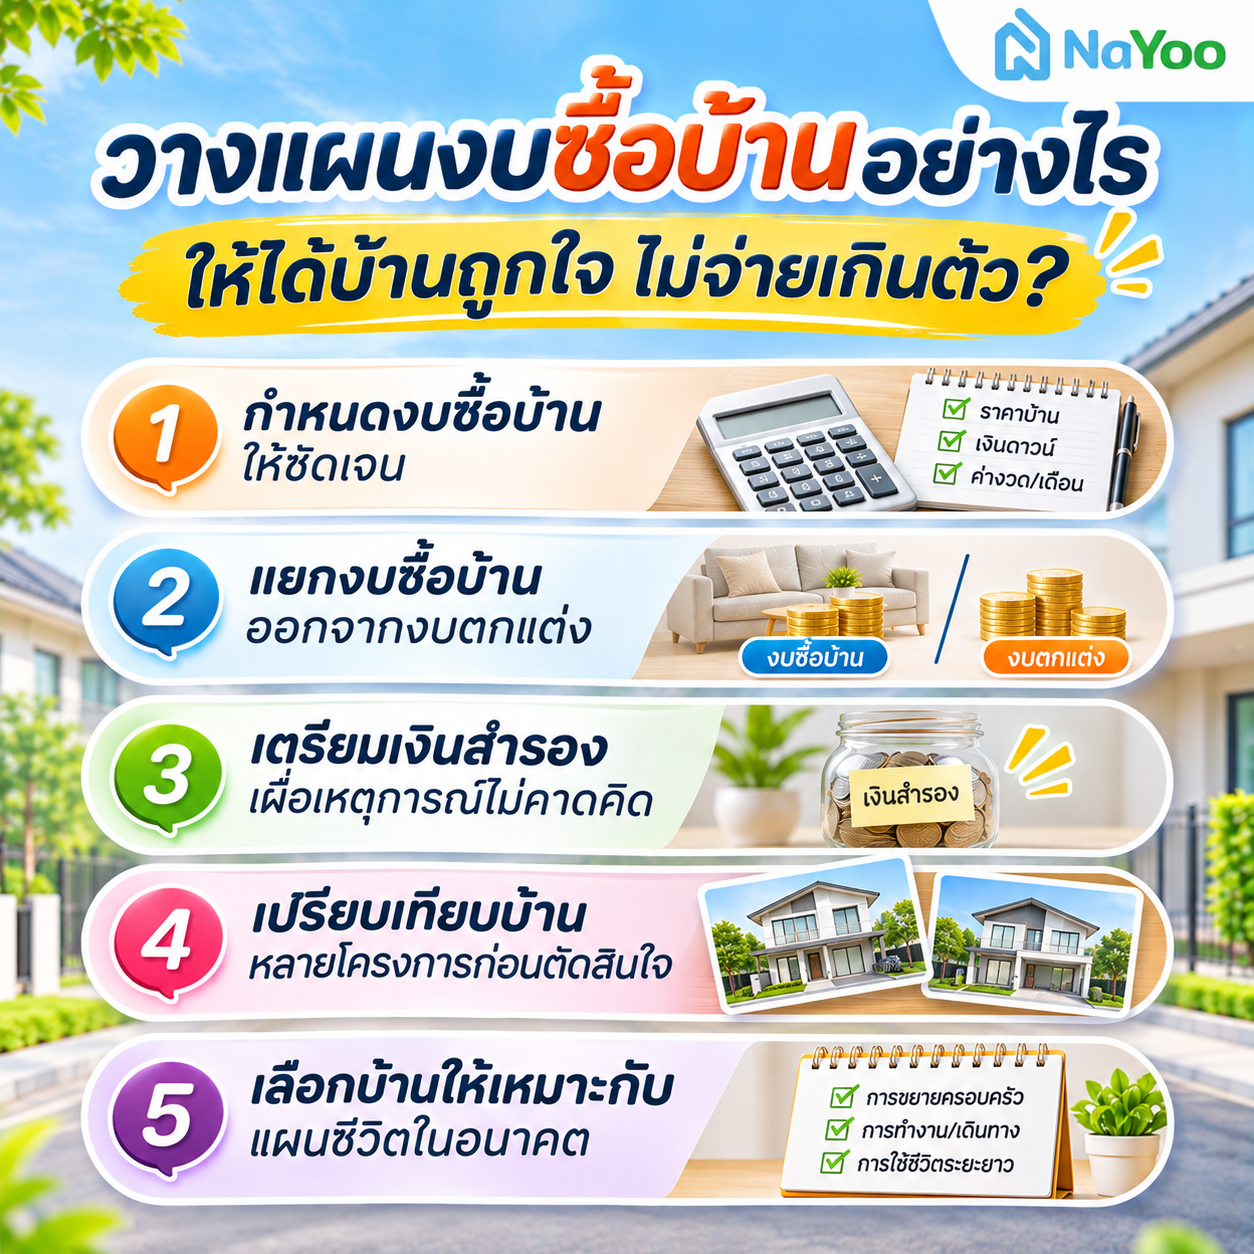
การซื้อบ้านให้คุ้มค่าไม่ได้หมายถึงการเลือกบ้านที่ราคาถูกที่สุด แต่คือการเลือกบ้านที่เหมาะกับงบประมาณ ตอบโจทย์การใช้ชีวิต และไม่สร้างภาระค่าใช้จ่ายมากเกินไปในอนาคต โดยสามารถเริ่มต้นวางแผนได้จากขั้นตอนง่าย ๆ ดังนี้
- กำหนดงบซื้อบ้านให้ชัดเจน: ประเมินรายได้ เงินเก็บ และภาระหนี้สิน เพื่อกำหนดช่วงราคาบ้านที่สามารถผ่อนได้อย่างสบายใจ โดยไม่จำเป็นต้องกู้เต็มวงเงินสูงสุดที่ธนาคารอนุมัติ
- แยกงบซื้อบ้านออกจากงบตกแต่ง: ควรแบ่งเงินสำหรับค่าโอน ค่าเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และการต่อเติมบ้านไว้ต่างหาก เพื่อไม่ให้กระทบกับเงินที่ต้องใช้ในชีวิตประจำวัน
- เตรียมเงินสำรองเผื่อเหตุการณ์ไม่คาดคิด: นอกจากค่าใช้จ่ายเกี่ยวกับบ้านแล้ว ควรมีเงินสำรองฉุกเฉินสำหรับค่าครองชีพและภาระผ่อนในกรณีรายได้สะดุด รวมถึงงบซ่อมแซมที่อาจเกิดขึ้น
- เปรียบเทียบบ้านหลายโครงการก่อนตัดสินใจ: ไม่ควรดูแค่ราคาขาย แต่ควรเปรียบเทียบทำเล พื้นที่ใช้สอย ค่าส่วนกลาง ค่าเดินทาง และค่าใช้จ่ายระยะยาว เพื่อหาบ้านที่คุ้มค่ากับเงินที่จ่ายจริง
- เลือกบ้านให้เหมาะกับแผนชีวิตในอนาคต: หากมีแผนขยายครอบครัวหรือทำงานจากที่บ้าน ควรเลือกบ้านที่มีพื้นที่ใช้สอยรองรับตั้งแต่แรก เพื่อลดความจำเป็นในการต่อเติมหรือย้ายบ้านในอนาคต
สรุป ซื้อบ้านให้คุ้ม ต้องมองค่าใช้จ่ายให้ครบ ไม่ใช่แค่ราคาบ้าน
การซื้อบ้านเป็นการตัดสินใจครั้งสำคัญที่ต้องวางแผนให้รอบด้าน เพราะนอกจากราคาบ้านและค่างวดผ่อนรายเดือนแล้ว ยังมีค่าใช้จ่ายอื่น ๆ ที่อาจทำให้งบประมาณบานปลาย ทั้งค่าโอนกรรมสิทธิ์ ค่าแต่งบ้าน ค่าซ่อมแซม ค่าส่วนกลาง และค่าเดินทางในชีวิตประจำวัน
ดังนั้น ก่อนตัดสินใจซื้อบ้าน ควรเปรียบเทียบทั้งบ้านใหม่และบ้านมือสอง พร้อมพิจารณา 5 ปัจจัยสำคัญ ได้แก่ ทำเล ราคาบ้าน ค่าใช้จ่าย สภาพบ้าน และโอกาสขายต่อ เพื่อให้ได้บ้านที่เหมาะกับความต้องการและความสามารถทางการเงินมากที่สุด เพราะ บ้านที่คุ้มค่าไม่จำเป็นต้องเป็นบ้านที่ราคาถูกที่สุด แต่ควรเป็นบ้านที่อยู่แล้วสบายใจ และไม่ทำให้ค่าใช้จ่ายในระยะยาวกลายเป็นภาระเกินตัว
FAQ
1. ซื้อบ้านหลังแรกควรเตรียมเงินสำรองไว้กี่เปอร์เซ็นต์ของราคาบ้าน?
ควรเผื่อเงินสำหรับค่าใช้จ่ายเพิ่มเติมประมาณ 5-10% ของราคาบ้านเป็นเบื้องต้น เช่น ค่าโอนกรรมสิทธิ์ ค่าแต่งบ้าน และค่าใช้จ่ายจิปาถะ โดยยังไม่รวมเงินดาวน์ ทั้งนี้ ควรมีเงินสำรองฉุกเฉินแยกต่างหากด้วย
2. ซื้อบ้านใหม่มีค่าใช้จ่ายแอบแฝงอะไรที่หลายคนมักมองข้าม?
ค่าใช้จ่ายที่มักถูกมองข้าม ได้แก่ ค่าติดตั้งมิเตอร์น้ำและไฟฟ้า ค่าเฟอร์นิเจอร์ เครื่องปรับอากาศ ผ้าม่าน ค่าต่อเติมครัว ค่าส่วนกลาง และค่าดูแลรักษาบ้าน จึงควรสอบถามโครงการให้ชัดเจนว่าราคาขายรวมรายการใดบ้าง
3. บ้านราคาถูกแต่ไกลที่ทำงาน คุ้มกว่าบ้านราคาแพงที่อยู่ใกล้หรือไม่?
ไม่เสมอไป เพราะบ้านที่ราคาถูกกว่าอาจมีค่าน้ำมัน ค่าทางด่วน และเวลาเดินทางสูงกว่าในระยะยาว ควรเปรียบเทียบทั้งราคาบ้านและค่าเดินทางตลอด 5-10 ปี เพื่อเลือกบ้านที่คุ้มค่ากับการใช้ชีวิตมากที่สุด