
รวมดอกเบี้ยบ้านกันยายน 2569 ครบ 7 ธนาคาร ยื่นกู้ที่ไหนคุ้มที่สุด?
ดอกเบี้ยบ้านกันยายน 2569 เป็นข้อมูลสำคัญที่คนกำลังวางแผนซื้อบ้านต้องเช็กก่อนตัดสินใจ เพราะแต่ละธนาคารมีจุดเด่นด้านโปรโมชันและอัตราดอกเบี้ยต่างกัน ยิ่งช่วงนี้ยังมีมาตรการลดค่าโอนและจดจำนองเหลือ 0.01% มาช่วยลดค่าใช้จ่ายวันโอนอีกด้วย น้อง "น่าอยู่" รวบรวมทุกอย่างที่ต้องรู้มาให้ครบในบทความเดียวครับ
เช็กอัตราดอกเบี้ยบ้านกันยายน 2569 ล่าสุด แต่ละธนาคารมีจุดเด่นอะไรบ้าง?
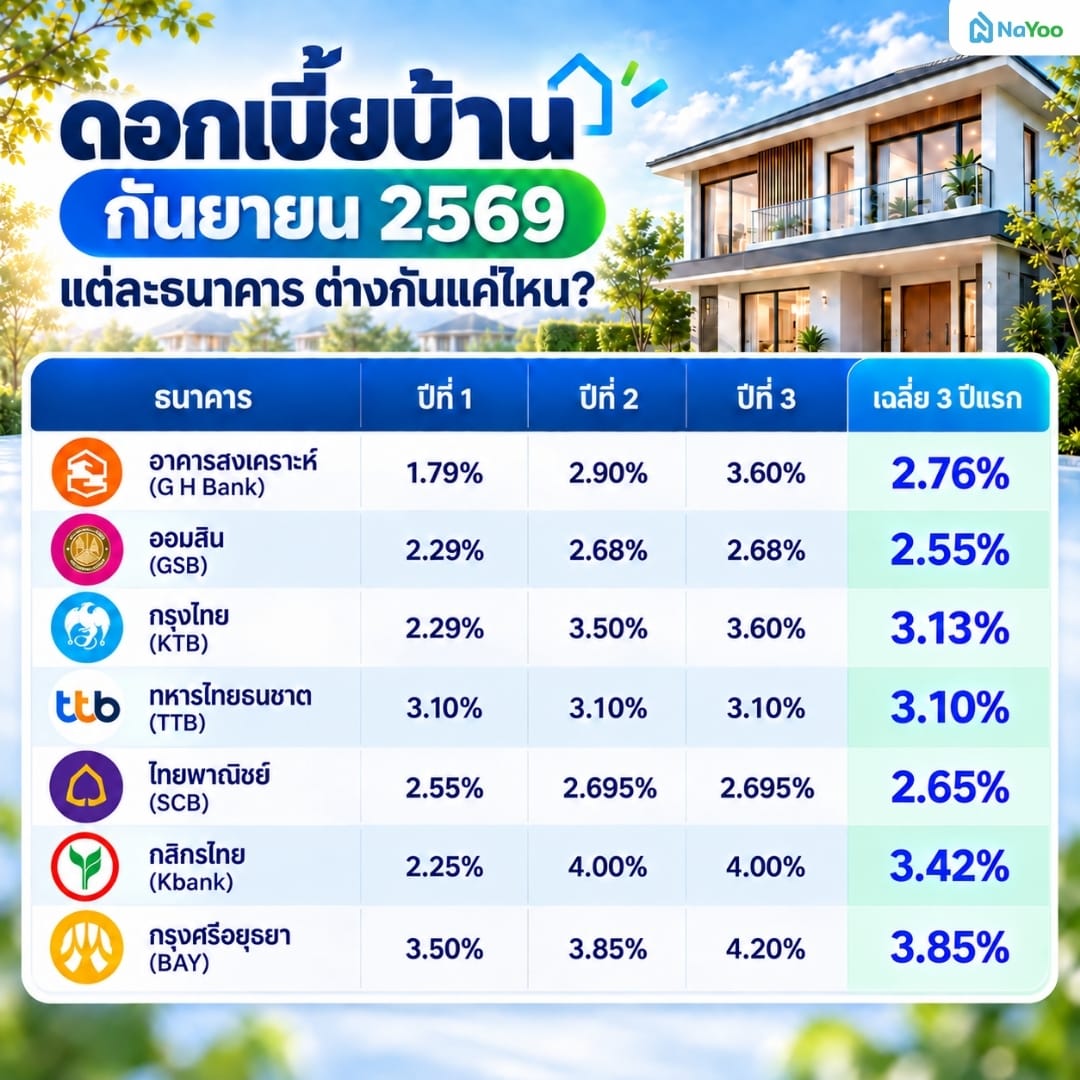
ก่อนเลือกสินเชื่อบ้าน ไม่ควรดูเฉพาะดอกเบี้ยปีแรก เพราะแต่ละธนาคารกำหนดอัตราดอกเบี้ยในปีที่ 2 และ 3 แตกต่างกัน การเปรียบเทียบ ดอกเบี้ยเฉลี่ย 3 ปีแรก จึงช่วยให้เห็นภาพต้นทุนในช่วงเริ่มต้นของสัญญาได้ชัดเจนกว่า โดยข้อมูลที่นำมาเปรียบเทียบในเดือนกันยายน 2569 มี 7 ธนาคารดังนี้
1. ธนาคารอาคารสงเคราะห์ (ธอส. GH Bank)
ธอส. มีบทบาทเด่นด้านสินเชื่อเพื่อที่อยู่อาศัยโดยเฉพาะ จึงมีโครงการรองรับค่อนข้างหลากหลาย ตั้งแต่การซื้อบ้าน การปลูกสร้างบ้าน ต่อเติมหรือซ่อมแซม ไปจนถึงการรีไฟแนนซ์ เหมาะกับผู้กู้ที่ต้องการเลือกสินเชื่อให้ตรงกับวัตถุประสงค์มากกว่าการซื้อบ้านเพียงอย่างเดียว อีกทั้งยังมีทางเลือกสำหรับผู้มีรายได้หลายกลุ่มและสามารถผ่อนระยะยาวตามเกณฑ์ของธนาคาร
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 1.79% ต่อปี
- ดอกเบี้ยปีที่ 2 2.90% ต่อปี
- ดอกเบี้ยปีที่ 3 3.60% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 2.76% ต่อปี
2. ธนาคารออมสิน (GSB)
จุดเด่นของธนาคารออมสินอยู่ที่อัตราดอกเบี้ยเฉลี่ยในช่วงเริ่มต้นของสัญญา ซึ่งอยู่ในระดับต่ำเมื่อเทียบกับธนาคารอื่น โดยสินเชื่อของธนาคารรองรับทั้งการซื้อบ้านมือหนึ่ง มือสอง และการรีไฟแนนซ์ จึงเหมาะกับผู้กู้ที่ให้ความสำคัญกับต้นทุนดอกเบี้ยในช่วง 3 ปีแรก และต้องการลดภาระค่าใช้จ่ายในระยะเริ่มต้น
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 2.29% ต่อปี
- ดอกเบี้ยปีที่ 2 2.68% ต่อปี
- ดอกเบี้ยปีที่ 3 2.68% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 2.55% ต่อปี
3. ธนาคารกรุงไทย (KTB)
ธนาคารกรุงไทยมีความหลากหลายด้านกลุ่มลูกค้าและประเภทสินเชื่อ โดยผู้กู้สามารถเอาไปใช้กับการซื้อบ้าน คอนโด หรือปลูกสร้างบ้านได้ตามเงื่อนไขของธนาคาร ซึ่งจุดที่ควรสังเกตคือโครงสร้างดอกเบี้ยที่เริ่มต้นไม่สูง แต่ปรับเพิ่มขึ้นในปีถัดไป ผู้กู้จึงควรประเมินความสามารถในการผ่อนหลังพ้นช่วงดอกเบี้ยปีแรกไว้ล่วงหน้า
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 2.29% ต่อปี
- ดอกเบี้ยปีที่ 2 3.50% ต่อปี
- ดอกเบี้ยปีที่ 3 3.60% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 3.13% ต่อปี
4. ธนาคารทหารไทยธนชาต (TTB)
ธนาคาร TTB มีจุดเด่นที่โครงสร้างดอกเบี้ย 3 ปีแรกเป็นอัตราเดียวกันทั้งหมด ทำให้ผู้กู้คำนวณภาระดอกเบี้ย และวางแผนกระแสเงินสดได้ง่ายกว่าสินเชื่อที่มีการปรับอัตราทุกปี นอกจากนี้ยังมีสินเชื่อที่เกี่ยวข้องกับการซื้อบ้าน การซื้อบ้านมือสอง และการรีไฟแนนซ์ เหมาะกับคนที่ต้องการความชัดเจนของค่าใช้จ่ายในช่วงต้นสัญญา
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 3.10% ต่อปี
- ดอกเบี้ยปีที่ 2 3.10% ต่อปี
- ดอกเบี้ยปีที่ 3 3.10% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 3.10% ต่อปี
5. ธนาคารไทยพาณิชย์ (SCB)
SCB มีจุดเด่นด้านผลิตภัณฑ์สินเชื่อที่เชื่อมโยงกับบริการทางการเงินของธนาคาร ผู้กู้สามารถพิจารณาสินเชื่อบ้านควบคู่กับการจัดการบัญชีและบริการอื่น ๆ ได้ตามเงื่อนไขที่ได้รับอนุมัติ โครงสร้างดอกเบี้ยในข้อมูลเดือนนี้อยู่ในระดับใกล้เคียงกันระหว่างปีที่ 2 และ 3 ทำให้ต้นทุนหลังปีแรกไม่เพิ่มขึ้นมาก
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 2.55% ต่อปี
- ดอกเบี้ยปีที่ 2 2.695% ต่อปี
- ดอกเบี้ยปีที่ 3 2.695% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 2.65% ต่อปี
6. ธนาคารกสิกรไทย (Kbank)
ธนาคารกสิกร มีผลิตภัณฑ์ที่รองรับการซื้อที่อยู่อาศัยหลายรูปแบบ รวมถึงการปลูกสร้างบ้านและรีไฟแนนซ์ โดยจุดที่ต้องพิจารณาเป็นพิเศษคืออัตราดอกเบี้ยปีแรกอยู่ในระดับต่ำ แต่ปีที่ 2 และ 3 ปรับขึ้นเป็น 4.00% ต่อปี ผู้กู้จึงควรดูต้นทุนตลอดช่วงโปรโมชั่น ไม่ใช่พิจารณาจากตัวเลขแค่ช่วงปีแรก
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 2.25% ต่อปี
- ดอกเบี้ยปีที่ 2 4.00% ต่อปี
- ดอกเบี้ยปีที่ 3 4.00% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 3.42% ต่อปี
7. ธนาคารกรุงศรีอยุธยา (BAY)
ธนาคารกรุงศรีฯ มีสินเชื่อที่อยู่อาศัยสำหรับผู้ที่ต้องการซื้อบ้าน คอนโด บ้านมือสอง หรือรีไฟแนนซ์ โดยจุดที่แตกต่างจากหลายธนาคารคือ อัตราดอกเบี้ยที่เพิ่มขึ้นต่อเนื่องตั้งแต่ปีแรกถึงปีที่ 3 ทำให้ผู้กู้ต้องพิจารณากับความสามารถในการผ่อนระยะกลางและต้นทุนรวม มากกว่าดูเฉพาะโปรโมชั่นช่วงเริ่มต้น
รายละเอียดดอกเบี้ยบ้านกันยายน 2569
- ดอกเบี้ยปีที่ 1 3.50% ต่อปี
- ดอกเบี้ยปีที่ 2 3.85% ต่อปี
- ดอกเบี้ยปีที่ 3 4.20% ต่อปี
- ดอกเบี้ยเฉลี่ย 3 ปีแรก 3.85% ต่อปี
รัฐต่อมาตรการลดค่าโอน จดจำนอง 0.01% ช่วยลดค่าใช้จ่ายซื้อบ้านได้อย่างไร?
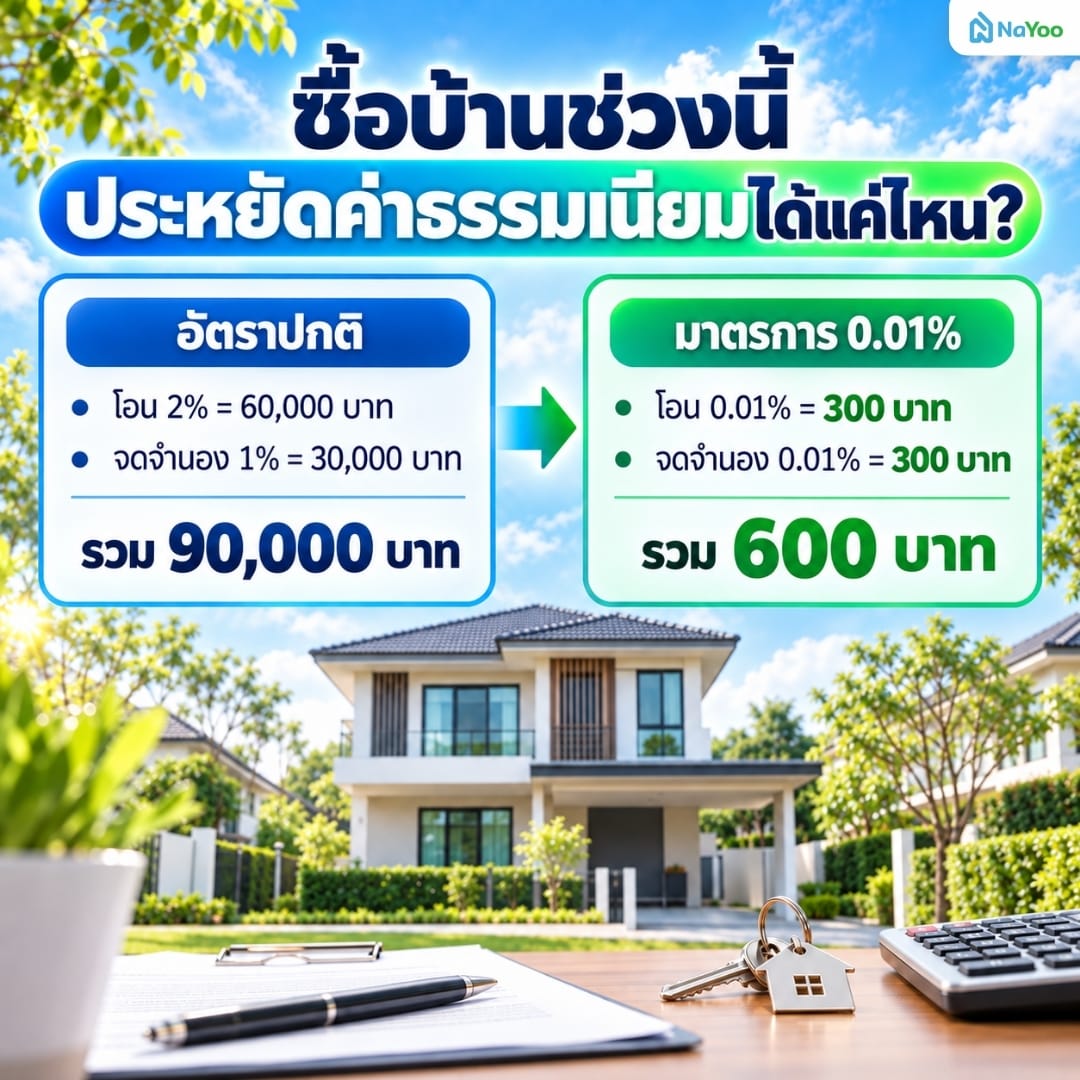
ปัจจัยสำคัญที่คนซื้อบ้านต้องรู้ คือมาตรการลดค่าธรรมเนียมโอนและจดจำนองเหลือ 0.01% ที่ช่วยลดค่าใช้จ่ายก้อนใหญ่ในวันที่โอนกรรมสิทธิ์ได้ โดยมีผลตั้งแต่วันที่ 1 กรกฎาคม 2569 ถึงวันที่ 30 มิถุนายน 2570 และยังครอบคลุมที่อยู่อาศัยหลายประเภท เช่น บ้านเดี่ยว บ้านแฝด บ้านแถว อาคารพาณิชย์ และคอนโด
เงื่อนไขสำคัญคือราคาซื้อขายและราคาประเมินทุนทรัพย์ต้องไม่เกิน 7 ล้านบาทต่อสัญญา และวงเงินจำนองต้องไม่เกิน 7 ล้านบาท โดยผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย สามารถลองดูตัวอย่าง กรณีซื้อบ้านราคา 3 ล้านบาท และเข้าเงื่อนไขมาตรการได้
- ค่าธรรมเนียมโอนปกติ 2% = 60,000 บาท
- ค่าจดจำนองปกติ 1% = 30,000 บาท
- รวม = 90,000 บาท
ถ้าใช้อัตราตามมาตรการลดค่าโอน จดจำนอง 0.01%
- ค่าธรรมเนียมโอน = 300 บาท
- ค่าจดจำนอง = 300 บาท
- รวม = 600 บาท
ดังนั้นในตัวอย่างนี้จะลดค่าธรรมเนียมลงได้ 89,400 บาท ทั้งนี้ค่าใช้จ่ายจริงในวันโอนอาจมีรายการอื่นเพิ่มเติม และการคำนวณต้องเป็นไปตามเงื่อนไขของมาตรการครับ
วิธีเตรียมเอกสารและคำนวณ DSR ยื่นกู้บ้านดอกเบี้ยต่ำยังไงให้ผ่าน?
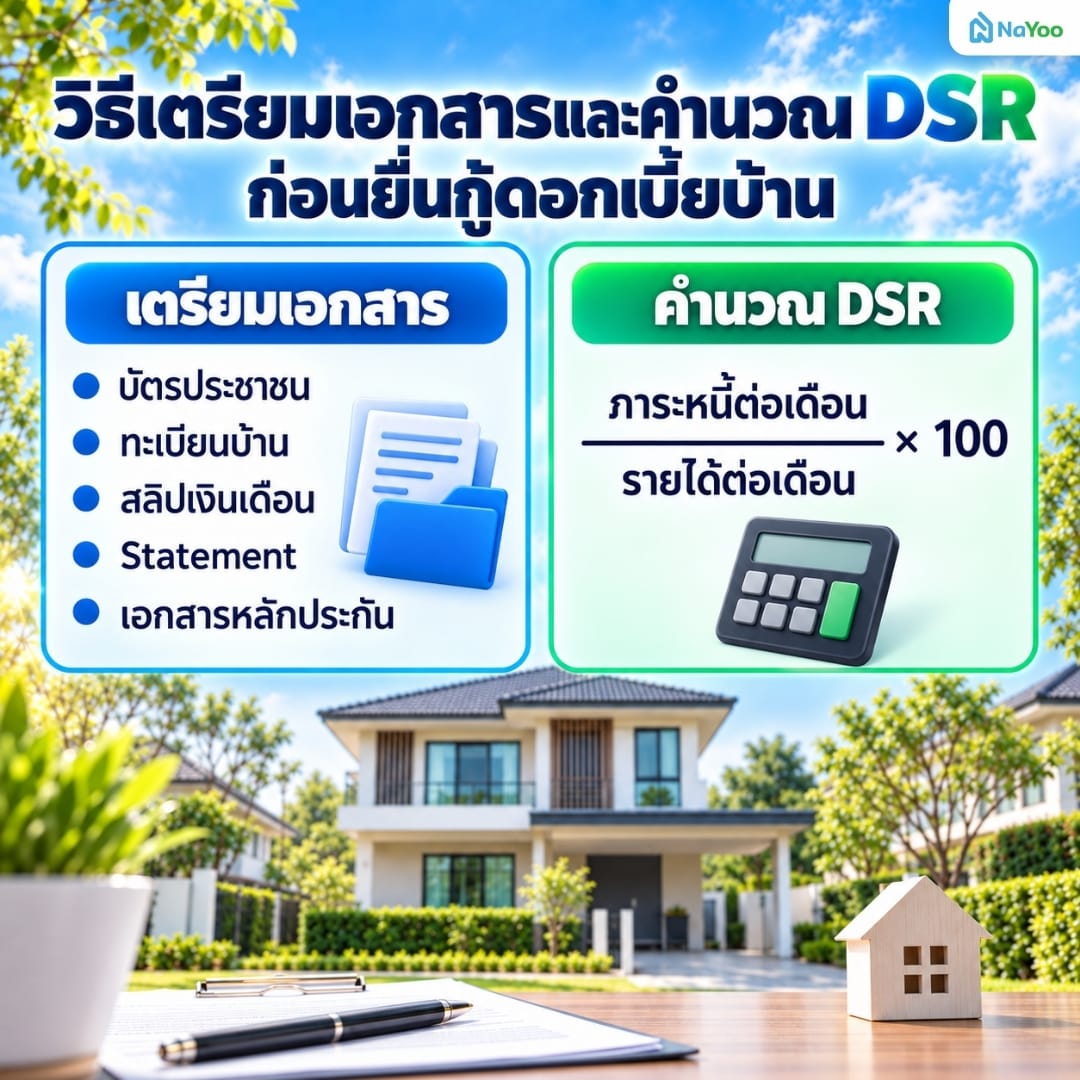
นอกจากเราจะเลือกธนาคารที่ดอกเบี้ยคุ้มแล้ว การเตรียมตัวก่อนยื่นกู้ดอกเบี้ยบ้านกันยายน 2569 ก็สำคัญสำหรับการซื้อบ้าน โดยเฉพาะเรื่องเอกสารและการคำนวณ DSR (Debt Service Ratio) หรืออัตราส่วนภาระหนี้ต่อรายได้ ซึ่งเป็นเกณฑ์หลักที่ธนาคารใช้พิจารณาว่าจะอนุมัติสินเชื่อ
เอกสารที่ควรเตรียมก่อนยื่นกู้ดอกเบี้ยบ้านกันยายน 2569
เอกสารที่ต้องใช้จริงอาจแตกต่างกันตามธนาคารและอาชีพของผู้กู้ แต่โดยทั่วไปควรเตรียมเอกสารพื้นฐานไว้ให้พร้อม เช่น
- บัตรประชาชนและทะเบียนบ้าน
- สลิปเงินเดือนหรือหนังสือรับรองเงินเดือนย้อนหลัง
- Statement เดินบัญชีย้อนหลังอย่างน้อย 6 เดือน
- เอกสารเกี่ยวกับหลักประกัน เช่น สัญญาจะซื้อจะขาย หรือโฉนดที่ดิน (กรณีบ้านมือสอง)
วิธีคำนวณอัตราส่วนภาระหนี้ต่อรายได้ (DSR) เบื้องต้น
การคิดอัตราส่วนภาระหนี้ต่อรายได้ค่า DSR เบื้องต้นสามารถคำนวณได้จาก (ภาระหนี้ที่ต้องชำระต่อเดือน ÷ รายได้ต่อเดือน) × 100
ตัวอย่าง มีถ้ารายได้ 30,000 บาทต่อเดือน และมีภาระหนี้รวม 15,000 บาทต่อเดือน
DSR = (15,000 ÷ 30,000) × 100 = 50%
โดยเกณฑ์การประเมิน DSR ตามเกณฑ์ธนาคารแห่งประเทศไทยคือ
- น้อยกว่า 15%: สุขภาพการเงินอยู่ในเกณฑ์ดีมาก
- 15% - 40%: สุขภาพการเงินอยู่ในเกณฑ์เหมาะสม ปลอดภัย และมีโอกาสกู้สินเชื่อผ่านสูง
- 40% - 50%: เริ่มมีหนี้สินเกินตัว ความสามารถในการชำระหนี้เริ่มลดลง
- มากกว่า 50%: อยู่ในระดับอันตราย เสี่ยงต่อการผิดนัดชำระหนี้และขอสินเชื่อเพิ่มได้ยากมาก
โดยแต่ละธนาคารอาจใช้เกณฑ์และวิธีประเมินความสามารถในการชำระหนี้แตกต่างกัน รวมถึงพิจารณารายได้ ภาระหนี้ ประวัติเครดิต และประเภทสินเชื่อร่วมกัน
บทส่งท้าย
ดอกเบี้ยบ้านกันยายน 2569 ของแต่ละธนาคารมีจุดเด่นและเงื่อนไขแตกต่างกัน การตัดสินใจจึงควรพิจารณาทั้งอัตราดอกเบี้ยเฉลี่ย 3 ปีแรก ค่างวด วงเงินกู้ ระยะเวลาผ่อน และความสามารถในการชำระหนี้ของตัวเอง นอกจากนี้รัฐยังต่อขยายกรอบมาตรการให้ผู้ที่ซื้อบ้านและเข้าเงื่อนไขการลดค่าธรรมเนียมโอนและจดจำนองเหลือ 0.01% จนถึงวันที่ 30 มิถุนายน 2570 ด้วยครับ
สำหรับใครที่กำลังมองหาบ้านมือหนึ่งจากโครงการใหม่ หรืออยากเปรียบเทียบคอนโด และ ทาวน์โฮมในหลากหลายทำเล สามารถเข้าไปเลือกดูประกาศและข้อมูลเพิ่มเติมได้ที่เว็บไซต์ “น่าอยู่” ซึ่งรวบรวมอสังหาริมทรัพย์และสาระน่ารู้เรื่องบ้านไว้ให้ครบในที่เดียวครับ
คำถามที่พบบ่อย
1. อัตราดอกเบี้ยบ้านกันยายน 2569 ธนาคารไหนคุ้มสุด ?
จากข้อมูลดอกเบี้ยบ้านกันยายน 2569 ทั้ง 7 ธนาคาร ธนาคารออมสินมีดอกเบี้ยเฉลี่ย 3 ปีแรกต่ำที่สุดที่ 2.55% ต่อปี รองลงมาคือ SCB ที่ 2.65% และธอส. ที่ 2.76% แต่การเลือกธนาคารที่คุ้มที่สุดควรพิจารณาวงเงินกู้ระยะเวลาผ่อน เงื่อนไขโปรโมชั่น และค่าใช้จ่ายอื่น ๆ ร่วมด้วย
2. มาตรการลดค่าโอน จดจำนอง 0.01% ใช้กับบ้านมือสองได้ไหม ?
ใช้ได้ครับ หากเป็นที่อยู่อาศัยที่เข้าเงื่อนไขของมาตรการ โดยครอบคลุมทั้งบ้านมือหนึ่งและบ้านมือสอง รวมถึงคอนโด โดยต้องมีราคาซื้อขายและราคาประเมินทุนทรัพย์ไม่เกิน 7 ล้านบาท
3. ดอกเบี้ยบ้านแบบคงที่ vs ลอยตัว เลือกแบบไหนดีที่สุด ?
ดอกเบี้ยคงที่เหมาะกับคนที่ต้องการวางแผนค่างวดได้แน่นอน ส่วนดอกเบี้ยลอยตัวอาจเหมาะกับคนที่รับความผันผวนของอัตราดอกเบี้ยได้ ดังนั้นควรเปรียบเทียบอัตราดอกเบี้ยตลอดช่วงโปรโมชั่นและเงื่อนไขหลังหมดโปรโมชั่นก่อนตัดสินใจครับ